Tu primer backtest en Deepwick puede empezar sin registro y sin escribir una estrategia desde cero. Vamos a abrir el ejemplo Donchian, ejecutar sus reglas y comprobar qué cambia cuando aumentamos la comisión.
Deepwick está creada por EV Trading Labs. En nuestra presentación del proyecto contamos cómo encaja con nuestras herramientas; aquí trabajaremos con la demo pública. Las capturas son de la aplicación real, tomadas el 9 de octubre de 2026, con datos sintéticos: sirven para aprender el proceso, no para evaluar rentabilidad en mercado.
1. Abre el ejemplo y elige los datos
Abrir Donchian Breakout en Deepwick →
El enlace carga BTCUSDT en una hora y el script Donchian Breakout Strategy. Para seguir exactamente este ejercicio, pulsa Usar datos de ejemplo. El gráfico cambiará a SAMPLE y aparecerá el aviso «Datos sintéticos, no precios de mercado».
Comprueba ese aviso antes de comparar cifras. BTCUSDT y SAMPLE son conjuntos de datos distintos. Si los datos de mercado tardan en cargar, puedes continuar con el ejemplo sin conexión.
2. Lee las reglas antes de pulsar Run
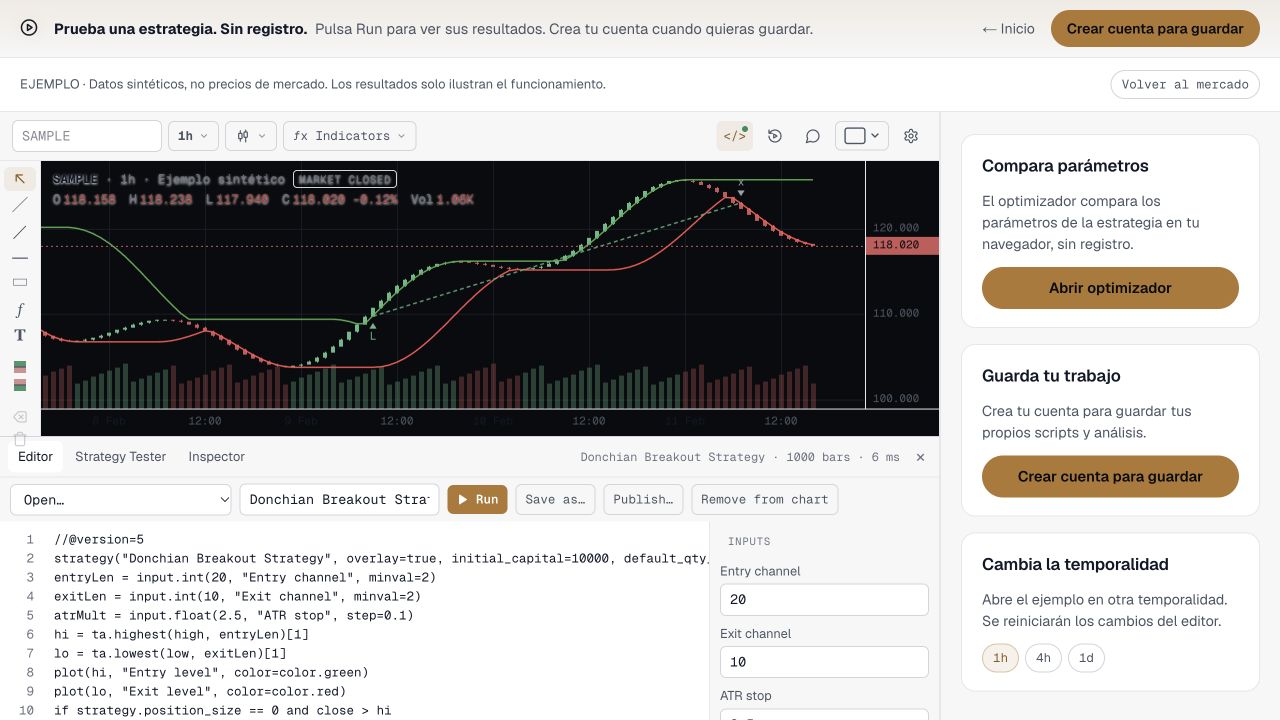
Abre la pestaña Editor. El ejemplo tiene tres parámetros: Entry channel = 20, Exit channel = 10 y ATR stop = 2,5.
- Entrada: abre una posición larga cuando no hay posición y el cierre supera el máximo de las 20 velas anteriores.
- Salida por canal: solicita el cierre cuando el precio cierra por debajo del mínimo de las 10 velas anteriores.
- Stop: calcula un nivel a 2,5 ATR de 14 periodos por debajo del precio medio de entrada. El script lo recalcula mientras mantiene la posición; no fija el ATR de la entrada.
Estas dos líneas usan [1] para tomar el canal calculado en la vela anterior:
hi = ta.highest(high, entryLen)[1]
lo = ta.lowest(low, exitLen)[1]
Así, la vela que genera la señal no se incluye en el canal contra el que se compara. El capital inicial del ejemplo es 10.000 y el tamaño es el 20% del capital disponible. Ese 20% es tamaño de posición, no riesgo máximo por operación.
3. Ejecuta la estrategia y abre Strategy Tester
Pulsa Run o usa Ctrl/⌘ + Enter. Después abre Strategy Tester. Si la demo ya había ejecutado el script al cargar, este paso repite el cálculo con el código que ves en el editor.
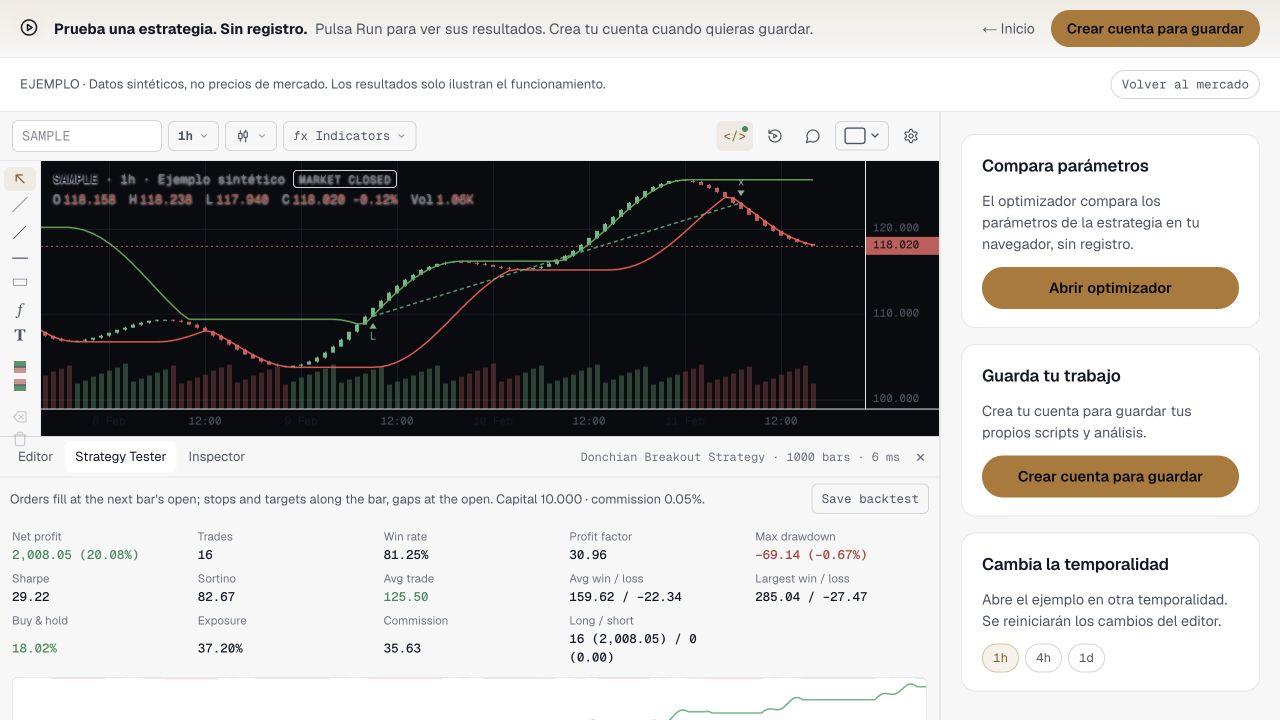
En nuestra comprobación, el panel mostró 1.000 velas y 16 operaciones. Revisa también el capital y la comisión que aparecen encima de las métricas. Las órdenes a mercado se ejecutan en la apertura de la vela siguiente: no confundas la vela de señal con la de entrada.
4. Lee más que el beneficio neto
- Trades: cuántas operaciones hay. Dieciséis operaciones de un ejemplo artificial no validan una estrategia.
- Max drawdown: la caída desde un máximo anterior de la curva de capital simulada. Observa también su recorrido, no solo el número final.
- Profit factor: relaciona las ganancias y las pérdidas agregadas. Un valor alto con pocas pérdidas puede ser muy frágil.
- Commission: el coste total contabilizado por comisiones. No lo confundas con el porcentaje configurado por ejecución.
Debajo de las métricas encontrarás la curva y la tabla de operaciones. Pulsa una fila para localizarla en el gráfico y compara entrada, salida y motivo de cierre: por ejemplo, stop o close. Esa revisión ayuda a detectar si el código está haciendo lo que creías.
5. Cambia una sola cosa: la comisión
Vuelve a Editor. En la declaración strategy(...), cambia únicamente commission_value=0.05 por commission_value=0.10. Mantén commission_type=strategy.commission.percent y pulsa Run otra vez.
En esta configuración, 0,05 significa 0,05% por ejecución, no 5%. Hemos realizado ambas pruebas sobre las mismas 1.000 velas sintéticas:
| Métrica de la demo | Comisión 0,05% | Comisión 0,10% |
|---|---|---|
| Operaciones | 16 | 16 |
| Comisión acumulada | 35,63 | 71,15 |
| Beneficio neto simulado | 2.008,05 | 1.969,01 |
Las cantidades están expresadas en unidades monetarias de la simulación. La diferencia de beneficio no coincide exactamente con la diferencia de comisiones porque el tamaño depende del capital, que también cambia. Los resultados corresponden a la versión comprobada el 9 de octubre; una actualización del ejemplo puede modificarlos.
Este ensayo solo aísla la comisión. El script base no declara slippage y estas cifras no demuestran que estén representados todos los costes de una ejecución real.
6. Pasa del ejercicio a una investigación
Cuando entiendas el flujo, pulsa Volver al mercado. Anota símbolo, proveedor, temporalidad, fechas de las velas, código, parámetros y costes. Si cambias la temporalidad desde los botones de la demo, se reinician los cambios del editor: copia primero tu código.
Guarda los resultados mediante Crear cuenta para guardar si quieres continuar con una cuenta. Después evalúa otro periodo sin reajustar las reglas para cada muestra. Nuestra guía de walk-forward y backtesting desarrolla esa separación entre entrenamiento y evaluación.
El objetivo de esta primera sesión es poder explicar cada operación y repetir el ensayo. Una curva positiva, especialmente con datos artificiales, no demuestra una ventaja operativa ni garantiza resultados futuros.