¿GBPUSD tiene días, meses u horas con un sesgo que se pueda medir? Hemos agregado 8.755.977 velas M1 de la libra frente al dólar entre mayo de 2003 y 12 de octubre de 2026 por día de la semana, mes del año, sesión y hora UTC, y hemos pasado cada resultado por un test de significancia. Resultado: 1 de los 17 cortes de calendario sale con p < 0,05, pero no aguanta la corrección por comparaciones múltiples. Pista, no regla.
📊 Los datos de este artículo, en tabla y CSV: /stats/GBPUSD publica la estacionalidad, las sesiones y el spread de GBPUSD como referencia descargable, y en /data puedes bajar sus velas OHLCV (de D1 a M1) para replicar cada tabla. Este artículo es el análisis, con sus tests; esas páginas son los números en crudo.
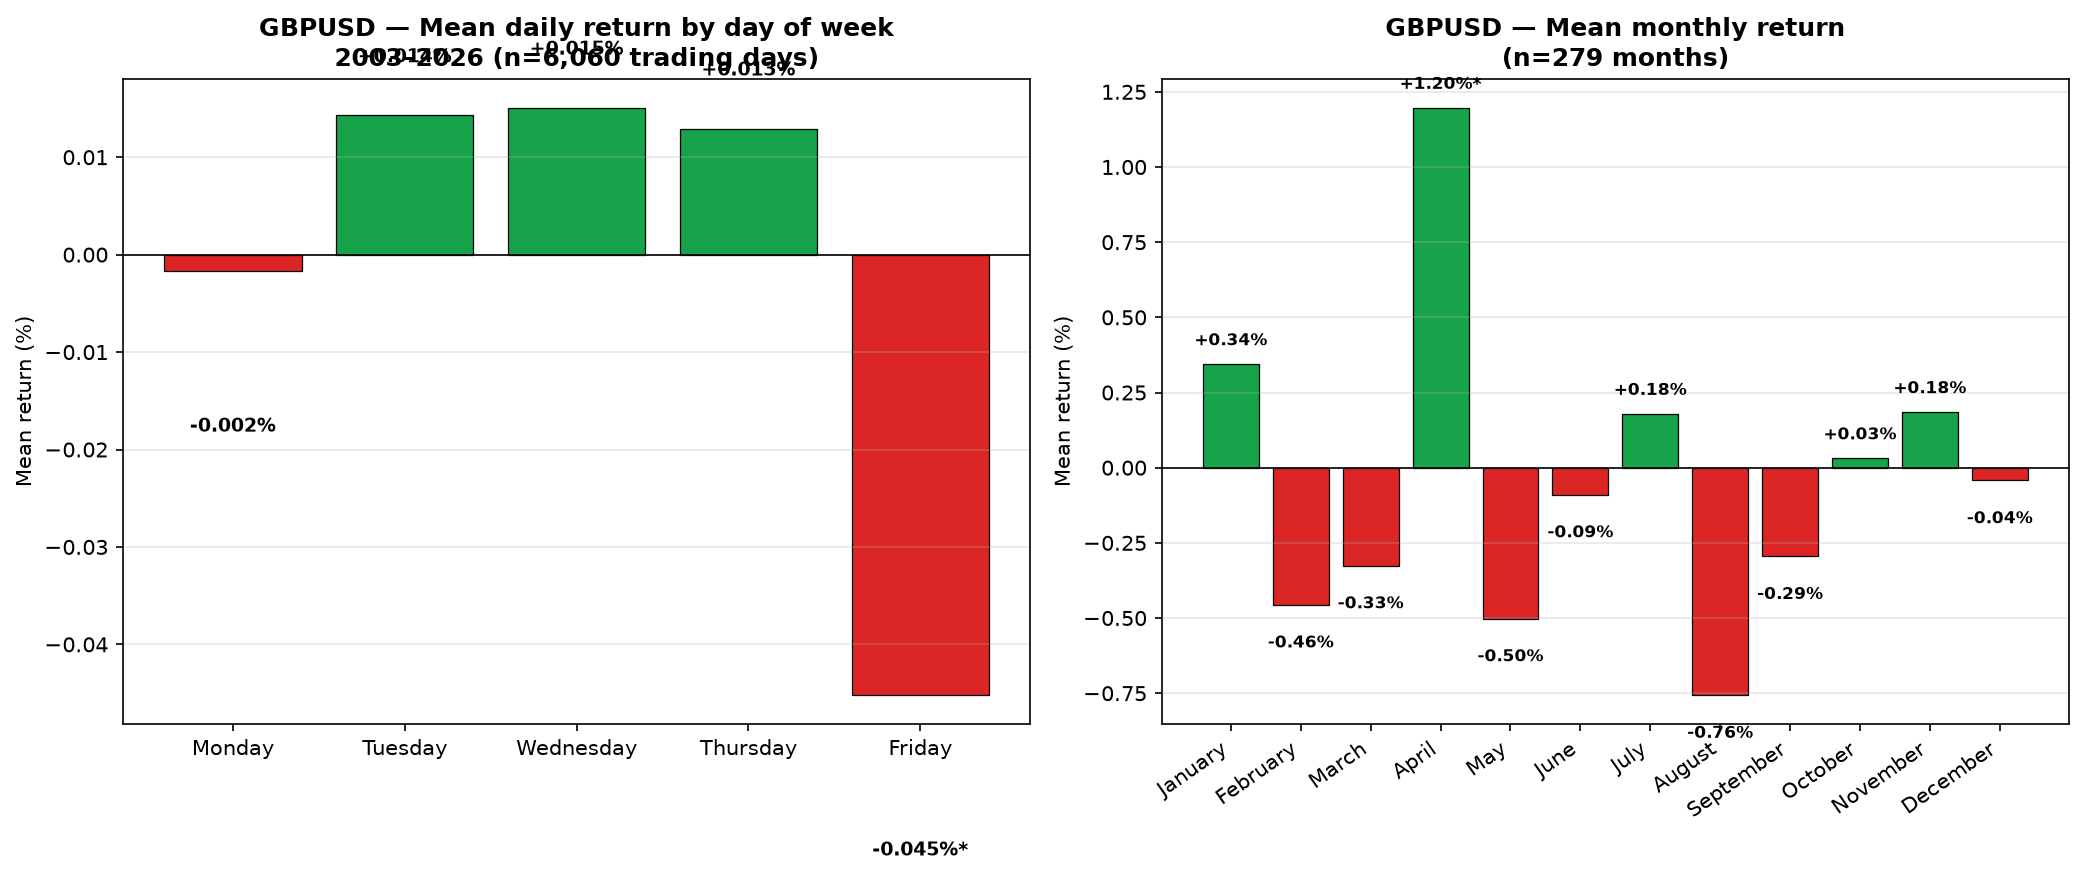
1. Estacionalidad por día de la semana
Cada día cierra a las 22:00 UTC, una hora fija presente en todos los años del feed. Test: t de una muestra contra cero; en negrita, lo que supera la corrección de Bonferroni.
⚠️ Precio medio, no bid. En GBPUSD, el spread de la última vela del viernes es 5,3 veces el habitual. Medido con el bid, ese cierre sale artificialmente bajo y el lunes parece rebotar: es un «efecto lunes» que fabrica el spread, no el mercado. Por eso cada cierre se toma a precio medio (bid+ask)/2. Si ves un sesgo del lunes en otro estudio de forex, comprueba con qué precio está hecho.
| Día | n | Media % | Mediana % | Std % | Win rate | t-stat | p-value |
|---|---|---|---|---|---|---|---|
| Lunes | 1.219 | -0,018% | +0,001% | 0,539% | 50,1% | -1,20 | 0,231 |
| Martes | 1.220 | +0,009% | +0,001% | 0,578% | 50,1% | 0,56 | 0,578 |
| Miércoles | 1.217 | +0,021% | +0,034% | 0,572% | 52,8% | 1,26 | 0,210 |
| Jueves | 1.219 | +0,011% | -0,003% | 0,580% | 49,8% | 0,64 | 0,523 |
| Viernes | 1.219 | -0,030% | -0,008% | 0,619% | 48,8% | -1,67 | 0,096 |
Lectura: ningún día tiene p < 0,05. La distancia entre el mejor (miércoles, +0,021%) y el peor (viernes, -0,030%) cabe dentro del ruido normal de 6.094 sesiones. Que un día "suela" subir en GBPUSD es, con estos datos, una anécdota.
2. Estacionalidad por mes del año
280 meses completos (el mes en curso queda fuera). Retorno de cada mes = último cierre del mes contra el último cierre del mes anterior.
| Mes | n | Media % | Mediana % | Std % | Win rate | t-stat | p-value |
|---|---|---|---|---|---|---|---|
| Enero | 23 | +0,33% | +0,12% | 2,12% | 52,2% | 0,76 | 0,457 |
| Febrero | 23 | -0,48% | -0,21% | 2,17% | 43,5% | -1,05 | 0,305 |
| Marzo | 23 | -0,31% | -0,38% | 1,82% | 43,5% | -0,81 | 0,425 |
| Abril | 23 | +1,21% | +1,37% | 2,31% | 82,6% | 2,52 | 0,020 |
| Mayo | 23 | -0,51% | -0,87% | 3,19% | 30,4% | -0,77 | 0,452 |
| Junio | 24 | -0,10% | +0,45% | 2,47% | 58,3% | -0,19 | 0,848 |
| Julio | 24 | +0,27% | +0,01% | 2,28% | 50,0% | 0,58 | 0,569 |
| Agosto | 24 | -0,71% | -0,99% | 2,47% | 37,5% | -1,41 | 0,173 |
| Septiembre | 24 | -0,39% | -1,33% | 2,67% | 41,7% | -0,71 | 0,483 |
| Octubre | 23 | +0,01% | +0,31% | 3,24% | 56,5% | 0,01 | 0,988 |
| Noviembre | 23 | +0,19% | -0,13% | 2,61% | 43,5% | 0,34 | 0,737 |
| Diciembre | 23 | -0,02% | +0,04% | 1,99% | 52,2% | -0,05 | 0,961 |
Lectura: meses con p < 0,05:
- Abril: +1,21% de media, 82,6% de win rate, p=0,020, pero no supera el umbral de Bonferroni para 12 pruebas (0,0042). En las dos mitades de la muestra (2003–2014: +1,55%; 2015–2026: +0,91%) el signo se mantiene.
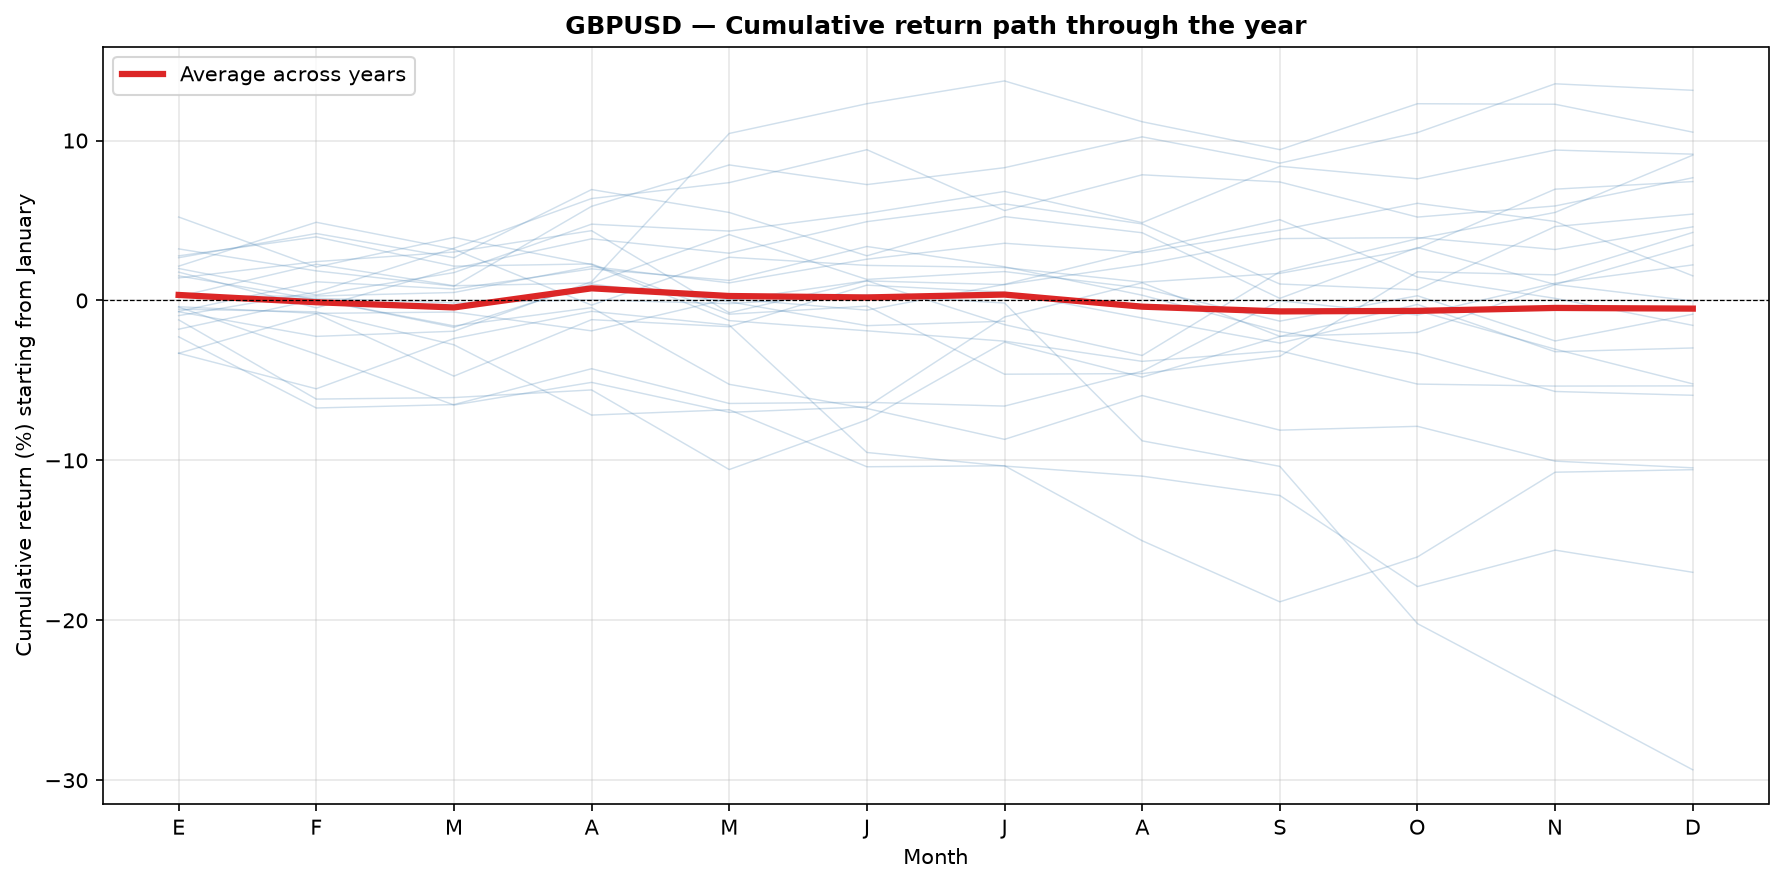
Cada línea fina es un año; la roja es la media. Cuando las líneas finas se abren en abanico, la media del mes dice poco del año que viene.
3. Estacionalidad por sesión de trading (UTC)
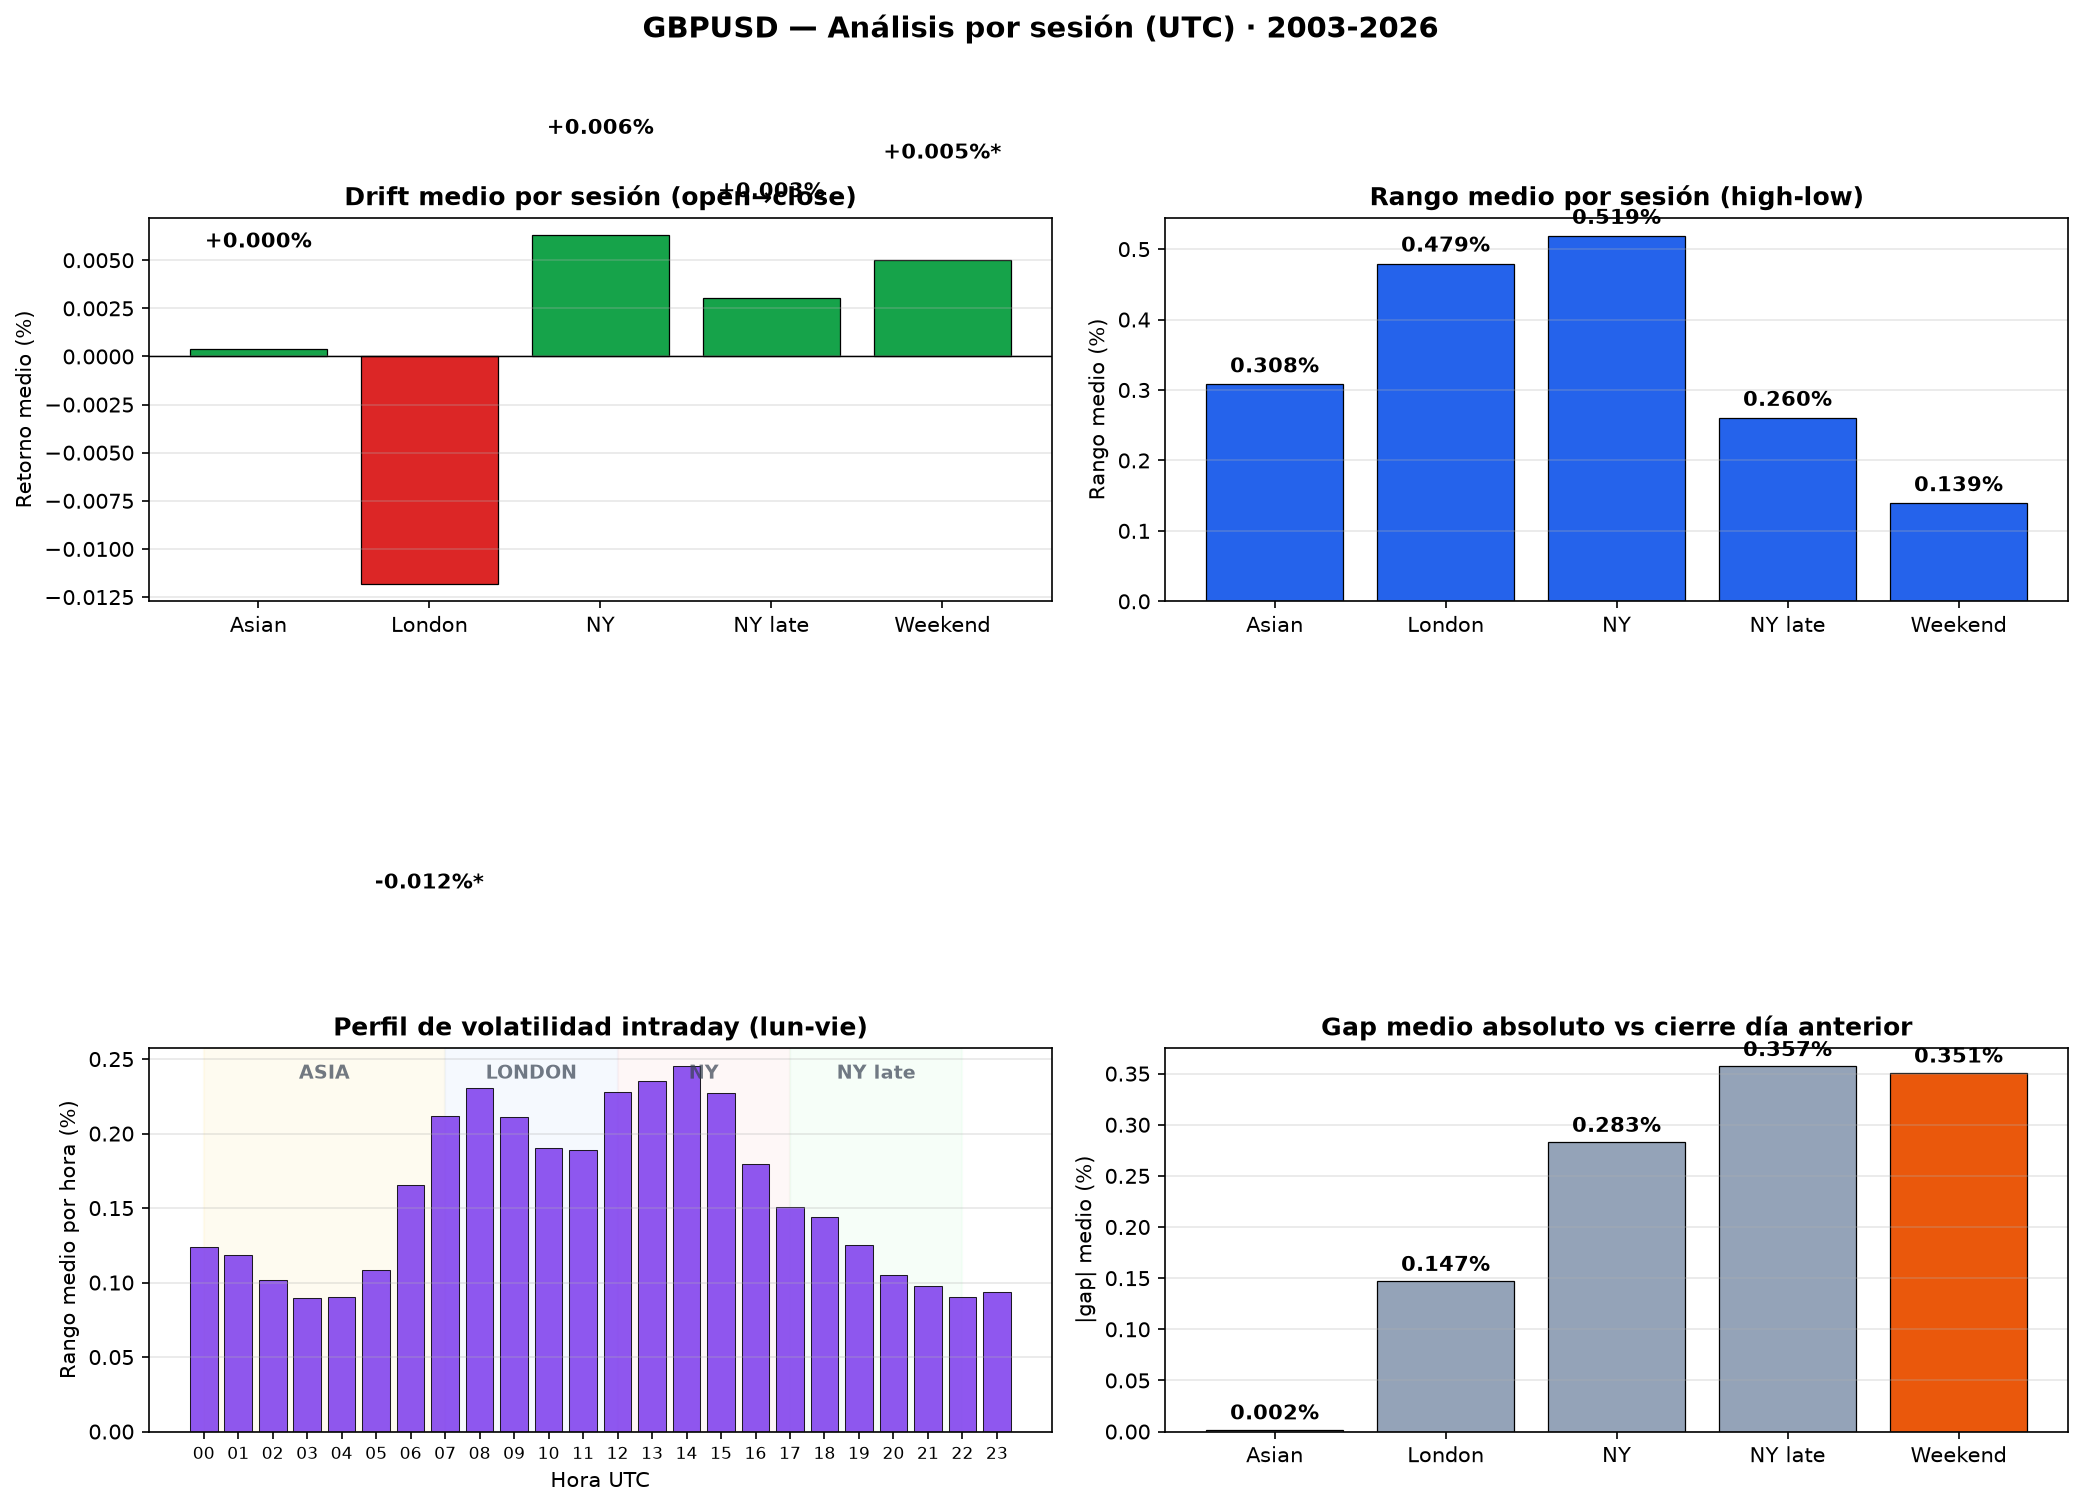
Ventanas UTC fijas, iguales para toda la serie. Drift = cierre de la sesión contra su apertura; rango = máximo menos mínimo, en % de la apertura.
| Sesión | n | Drift medio % | Win rate | p-value | Rango medio % |
|---|---|---|---|---|---|
| Asia (00–07 UTC) | 6.103 | -0,0005% | 51,0% | 0,851 | 0,307% |
| Londres (07–12 UTC) | 6.094 | -0,0116% | 48,8% | 0,005 | 0,478% |
| Nueva York (12–17 UTC) | 6.093 | +0,0065% | 50,6% | 0,153 | 0,517% |
| NY tarde (17–22 UTC) | 6.093 | +0,0110% | 52,1% | <0,001 | 0,276% |
| Rollover (22–24 UTC) | 4.882 | -0,0036% | 48,3% | 0,020 | 0,129% |
- Nueva York (12–17 UTC) concentra el movimiento: rango medio 0,517%, 4,0× el de Rollover (22–24 UTC).
- Londres (07–12 UTC) tiene drift bajista con p=0,005 (-0,0116% por sesión). Es un sesgo pequeño: compáralo con el spread antes de pensar en operarlo.
- NY tarde (17–22 UTC) tiene drift alcista con p=<0,001 (+0,0110% por sesión). Es un sesgo pequeño: compáralo con el spread antes de pensar en operarlo.
- Rollover (22–24 UTC) tiene drift bajista con p=0,020 (-0,0036% por sesión), aunque no supera Bonferroni. Es un sesgo pequeño: compáralo con el spread antes de pensar en operarlo.
4. Heatmap día × sesión
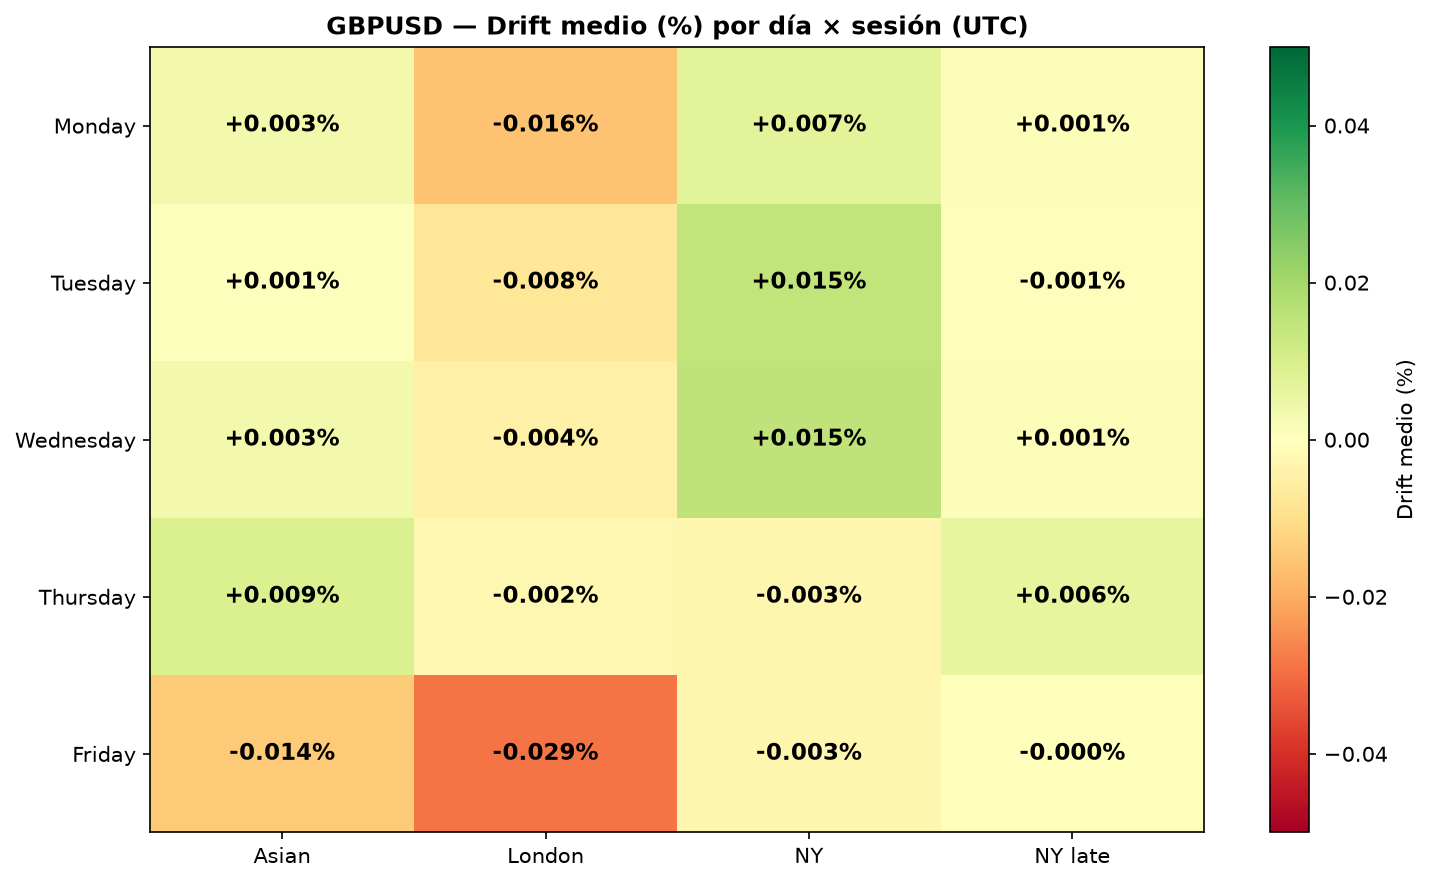
| Día | Asia (00–07) | Londres (07–12) | Nueva York (12–17) | NY tarde (17–22) | Rollover (22–24) |
|---|---|---|---|---|---|
| Lunes | +0,002% | -0,016% | +0,007% | +0,008% | -0,004% |
| Martes | -0,001% | -0,007% | +0,015% | +0,006% | +0,000% |
| Miércoles | +0,002% | -0,005% | +0,015% | +0,008% | -0,006% |
| Jueves | +0,008% | -0,002% | -0,003% | +0,014% | -0,004% |
| Viernes | -0,014% | -0,029% | -0,001% | +0,020% | +nan% |
- Celda más alcista: Viernes × NY late (+0,020%, p=<0,001). Más bajista: Viernes × London (-0,029%, p=<0,001).
- 4 de 25 celdas salen con p < 0,05; por puro azar se esperarían unas 1,2. Hay más de las que daría el azar, pero conviene confirmarlas fuera de muestra.
5. Horas más volátiles (UTC)
| Hora UTC | Rango medio % | Rango medio (pips) | Std % | Sesión |
|---|---|---|---|---|
| 14:00 | 0,244% | 36,6 | 0,141 | NY |
| 13:00 | 0,235% | 35,2 | 0,146 | NY |
| 08:00 | 0,230% | 34,7 | 0,142 | London |
| 12:00 | 0,227% | 34,2 | 0,153 | NY |
| 15:00 | 0,226% | 33,9 | 0,143 | NY |
| 07:00 | 0,211% | 31,8 | 0,126 | London |
La hora más activa (14:00 UTC) mueve 2,7× más que la más tranquila (04:00 UTC, 0,090%). Esto, a diferencia del sesgo de calendario, sí es estable de un año a otro: es lo más útil de este análisis para decidir cuándo estar delante de la pantalla o dónde poner un stop.
6. Cuánto cuesta operarlo: el spread medido
El feed trae bid y ask reales, así que el spread es medido, no la cifra de marketing de un bróker. Mediana desde 2003: 1,10 pips. Pero un spread en pips no dice cuánto pesa: lo que importa es qué parte del movimiento típico de la hora se come.
| Hora UTC | Spread mediano (pips) | Rango medio (pips) | Coste |
|---|---|---|---|
| 14:00 | 1,00 | 36,6 | 2,7% |
| 13:00 | 1,00 | 35,2 | 2,8% |
| 08:00 | 1,00 | 34,7 | 2,9% |
| 21:00 | 2,30 | 15,4 | 14,9% |
| 22:00 | 2,00 | 14,9 | 13,5% |
| 23:00 | 1,50 | 14,9 | 10,1% |
Operar a las 14:00 UTC cuesta un 2,7% del rango de la hora; a las 21:00 UTC, un 14,9%. La comparación entre mercados está en el spread real por mercado y hora.
Lo que NO te dicen estos datos
- Comparaciones múltiples: este artículo hace 47 pruebas (5 días, 12 meses, 5 sesiones y 25 celdas). Con un umbral del 5 %, unas 2 saldrían «significativas» por azar. Por eso marcamos aparte lo que supera Bonferroni.
- Pocos años por mes: cada mes tiene unas 23 observaciones. Un solo año extremo puede fabricar o borrar un «mes alcista».
- Un sesgo medio no es una estrategia: tras spread, comisión y swap, un drift de centésimas por sesión rara vez sobrevive. Antes de operarlo, haz un backtest con costes reales y walk-forward.
- Precio bid de Dukascopy: tu bróker tendrá otro spread y otra hora de cierre diario; con un corte distinto a las 22:00 UTC, el reparto por días cambia algo.
Metodología
- Fuente: ticks de Dukascopy agregados a velas M1 por EV Trading Labs (GBPUSD, 2003-05-04 → 2026-10-12).
- Total: 8.755.977 velas M1 con al menos un tick; 6.094 retornos diarios y 280 mensuales.
- Precio: apertura y cierre a precio medio (bid+ask)/2; máximo y mínimo en bid. Donde el feed no trae ask, bid.
- Retorno diario: (C[t] − C[t−1]) / C[t−1] × 100, donde C es el cierre a las 22:00 UTC. Se descartan días con menos de 60 velas o cuya última vela queda más de 3 h antes del corte.
- Retorno mensual: último cierre diario del mes contra el del mes anterior; el mes en curso no cuenta.
- Sesiones: drift = (cierre − apertura) / apertura × 100; rango = (máximo − mínimo) / apertura × 100; sesiones con menos del 40 % de sus minutos se descartan.
- Test: t de una muestra contra cero, p < 0,05; Bonferroni por bloque (días, meses, sesiones, celdas). Estabilidad: misma media calculada en las dos mitades de la muestra.
- Software: Python, pandas, scipy, matplotlib.
La serie completa de estacionalidad
La misma metodología aplicada a 19 mercados. El contraste entre ellos es la parte más útil: un patrón que aparece en un solo activo es más probable que sea ruido.
- Forex: EURUSD · USDJPY · GBPJPY · AUDUSD · USDCHF · EURGBP
- Metales: XAUUSD (oro) · XAGUSD (plata)
- Índices: Dow Jones · NASDAQ-100 · S&P 500 · DAX 40 · FTSE 100 · Nikkei 225
- Petróleo: Brent · WTI
- Cripto: Bitcoin · Ethereum